Bảng công nợ cuối tháng ghi khách B còn nợ 70 triệu, trong đó 30 triệu "quá hạn 97 ngày". Nhưng hợp đồng với khách B cho trả chậm 45 ngày, và hai ngày trước khách vừa chuyển 30 triệu mà kế toán chưa biết trả cho hóa đơn nào. Gửi thư nhắc nợ dựa trên bảng đó là gửi sai. Bài này tính tuổi nợ từ hạn trả theo hợp đồng, xử lý khách trả từng phần và tiền về chưa phân bổ, lập lịch trả nhà cung cấp, rồi mới nhờ AI soạn thư xác nhận để người phụ trách duyệt. Mọi con số đều do công thức tính; AI chỉ viết thư.
Bài này dành cho ai
| Người đọc | Việc | Ai duyệt |
|---|---|---|
| Kế toán công nợ | Lập bảng tuổi nợ, gửi thư xác nhận, theo dõi khách trả | Kế toán trưởng |
| Chủ doanh nghiệp nhỏ | Biết khách nào nợ lâu, tuần tới phải trả ai bao nhiêu | Chính chủ doanh nghiệp quyết ưu tiên |
| Bán hàng phụ trách khách | Nhắc khách, xác nhận khoản khách nói đã trả | Trưởng bộ phận bán hàng |
Ba nguyên tắc trước khi mở bảng tính
- Tuổi nợ đếm từ hạn trả, không từ ngày hóa đơn. Hạn trả = ngày hóa đơn + số ngày được trả chậm theo hợp đồng của khách đó. Khách có phụ lục đổi hạn thì dùng hạn đang hiệu lực.
- Mỗi khoản tiền về phải gắn với hóa đơn cụ thể. Khoản chưa biết trả cho hóa đơn nào để riêng, không tự trừ vào hóa đơn cũ nhất khi khách chưa xác nhận.
- Thư gửi khách là việc của người. AI soạn nháp; người phụ trách kiểm số, giọng văn và quyết gửi.
Bước 1: chuẩn bị ba bảng
| Trang | Cột | Ví dụ (giả lập) |
|---|---|---|
| Hoa_don_ban | Mã KH, Số HĐ, Ngày HĐ, Số tiền | KH-B, 0000312, 25/06/2026, 75.000.000 |
| Thanh_toan | Mã KH, Trả cho HĐ, Ngày nhận, Số tiền | KH-B, 0000312, 30/08/2026, 45.000.000 |
| Han_hop_dong | Mã KH, Số ngày được trả chậm | KH-B, 45 |
Trong ví dụ có 9 hóa đơn của 4 khách, 5 khoản thu, trong đó khoản 30.000.000 của KH-B ngày 28/09 chưa ghi trả hóa đơn nào. Ngày tính tuổi nợ là 30/09/2026.
Bước 2: tính tuổi nợ bằng công thức
Trang Tuoi_no, mỗi dòng một hóa đơn. Công thức dòng 2 (ngày tính để ở ô M1):
| Cột | Công thức |
|---|---|
| Số ngày được trả chậm | =VLOOKUP(A2,Han_hop_dong!A:B,2,FALSE) |
| Hạn trả | =C2+D2 |
| Đã trả | =SUMIFS(Thanh_toan!D:D,Thanh_toan!A:A,A2,Thanh_toan!B:B,B2) |
| Còn nợ | =F2-G2 |
| Số ngày quá hạn | =IF(H2>0,$M$1-E2,"") |
| Nhóm tuổi nợ | IF lồng nhau: Đã trả đủ, Chưa đến hạn, Quá hạn 1-30, 31-60, 61-90, trên 90 ngày |
SUMIFS cộng tiền theo cả mã khách và số hóa đơn, nên khoản trả chưa ghi hóa đơn không bị trừ vào đâu.
Đáp án của ví dụ:
| Khách, HĐ | Hạn trả | Còn nợ | Quá hạn | Nhóm |
|---|---|---|---|---|
| KH-A 0000355 | 19/09/2026 | 36.000.000 | 11 ngày | Quá hạn 1-30 ngày |
| KH-A 0000390 | 15/10/2026 | 22.000.000 | Chưa đến hạn | |
| KH-B 0000312 | 09/08/2026 | 30.000.000 | 52 ngày | Quá hạn 31-60 ngày |
| KH-B 0000370 | 12/10/2026 | 40.000.000 | Chưa đến hạn | |
| KH-C 0000388 | 25/09/2026 | 18.000.000 | 5 ngày | Quá hạn 1-30 ngày |
| KH-D 0000320 | 04/08/2026 | 40.000.000 | 57 ngày | Quá hạn 31-60 ngày |
| KH-D 0000395 | 25/10/2026 | 9.000.000 | Chưa đến hạn |
KH-A 0000301 và KH-C 0000340 đã trả đủ. Nếu đếm từ ngày hóa đơn thay vì hạn trả, KH-B 0000312 sẽ thành "quá hạn 97 ngày", sai nhóm.
Bước 3: kiểm tổng và tách khoản cần xác nhận
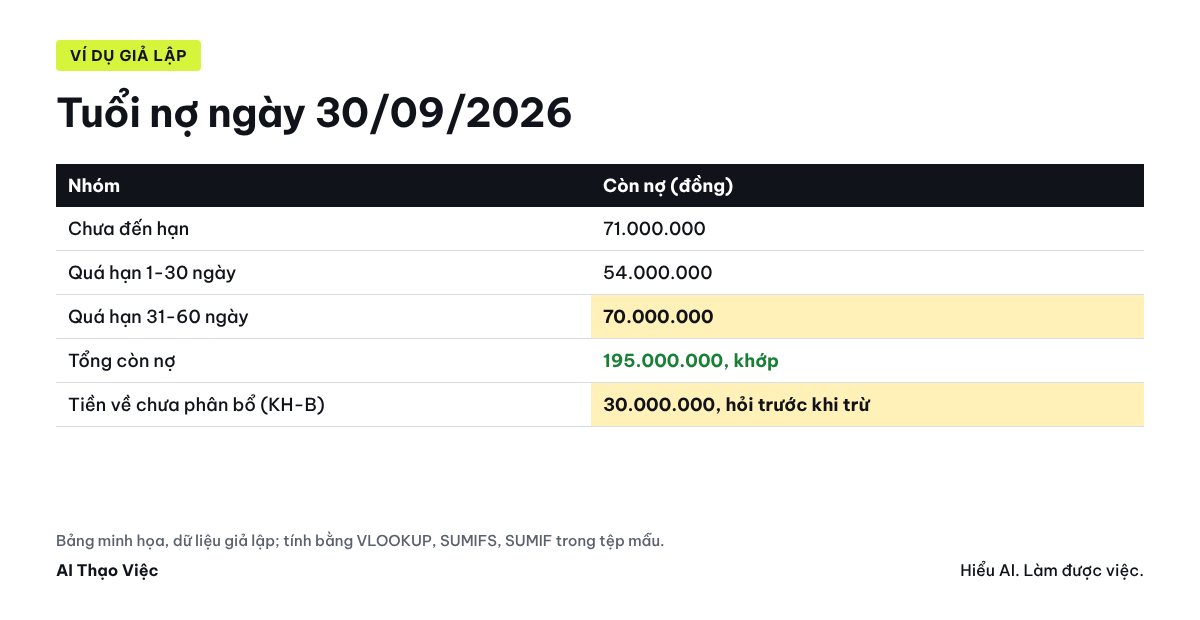
Trang Tong_hop dùng SUMIF theo nhóm:
| Phép kiểm | Giá trị |
|---|---|
| Chưa đến hạn | 71.000.000 |
| Quá hạn 1-30 ngày | 54.000.000 |
| Quá hạn 31-60 ngày | 70.000.000 |
| Tổng còn nợ theo hóa đơn | 195.000.000 |
| Tổng hóa đơn trừ tiền đã phân bổ (tính độc lập) | 195.000.000, khớp |
| Tiền đã nhận chưa phân bổ | 30.000.000 |
Khoản 30.000.000 của KH-B rất có thể là phần còn lại của HĐ 0000312, đúng bằng số còn nợ. "Rất có thể" chưa đủ để trừ. Hỏi khách hoặc bán hàng, rồi ghi số hóa đơn vào dòng thanh toán. Khi đó công thức tự tính lại và KH-B 0000312 thành đã trả đủ.
Danh sách cần xác nhận trước khi gửi bất kỳ thư nào: khoản tiền chưa phân bổ, mọi hóa đơn quá hạn trên 30 ngày, và khách có số dư Có (trả trước).
Bước 4: lịch trả nhà cung cấp
Trang Phai_tra_NCC dùng cùng cách: hạn trả = ngày hóa đơn + số ngày được trả chậm, rồi đánh dấu khoản đến hạn trong 14 ngày tới bằng =IF(E2<$J$1,"Đã quá hạn",IF(E2<=$J$1+14,"Có","Chưa")). Trong ví dụ, ba hóa đơn đến hạn từ 05/10 tới 09/10, tổng 91.000.000. Bảng này đưa chủ doanh nghiệp hoặc người duyệt thanh toán quyết thứ tự trả, đối chiếu với số dư tiền dự kiến.
Bước 5: nhờ AI soạn thư xác nhận công nợ
Bạn soạn nháp thư xác nhận công nợ phải thu tại ngày 30/09/2026 cho từng khách của công ty chúng tôi.
Chỉ dùng số trong bảng dưới, không tính lại, không thêm hóa đơn, không nêu lãi phạt hay biện pháp thu nợ.

Mỗi thư:
- Câu mở lịch sự, xưng "chúng tôi", gọi "Quý công ty".
- Bảng các hóa đơn còn mở: số hóa đơn, ngày, hạn trả, số còn nợ. Tổng cộng ở cuối.
- Nếu khách có khoản tiền chúng tôi đã nhận nhưng chưa rõ trả cho hóa đơn nào, nêu ngày và số tiền, nhờ khách cho biết hóa đơn tương ứng.
- Đề nghị khách xác nhận khớp hoặc gửi số liệu bên mình nếu khác, trước ngày [HẠN].
- Cuối thư ghi "NHÁP, chờ người phụ trách duyệt".

[Dán bảng: Mã KH | Số HĐ | Ngày HĐ | Hạn trả | Còn nợ | Nhóm tuổi nợ ; và bảng tiền chưa phân bổ: Mã KH | Ngày nhận | Số tiền]
Kiểm thư nháp: tổng trong thư bằng tổng còn nợ của khách đó trên bảng tuổi nợ; thư KH-B có nhắc khoản 30.000.000 ngày 28/09; không có hóa đơn đã trả đủ; không có câu dọa. Người phụ trách sửa giọng, điền hạn và gửi qua kênh chính thức với khách.
Áp dụng vào dữ liệu của bạn
- Lấy hạn từ hợp đồng, không từ trí nhớ. Lập trang Han_hop_dong một lần, cập nhật khi ký phụ lục.
- Chạy hằng tuần, không chỉ cuối tháng. Bảng chỉ cần dán thêm hóa đơn và thanh toán mới, đổi ngày tính.
- Đo: số khoản tiền chưa phân bổ mỗi tuần, số ngày từ lúc tiền về đến lúc gắn được hóa đơn, số thư xác nhận khách trả lời khớp. Nếu tiền chưa phân bổ nhiều, sửa từ gốc: yêu cầu khách ghi số hóa đơn khi chuyển khoản, như bài đối chiếu sao kê với sổ thu chi.
Kiểm trước khi gửi thư
- Hạn trả lấy theo hợp đồng đang hiệu lực của đúng khách?
- Tổng theo nhóm khớp tổng hóa đơn trừ tiền đã phân bổ bằng công thức độc lập?
- Khoản tiền chưa phân bổ đã có người hỏi, chưa tự trừ?
- Thư nháp có người duyệt, số trong thư khớp bảng?
Nguồn & lưu ý
- Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp, hiệu lực từ 01/01/2026; đối chiếu ngày 05/10/2026. Bài không hướng dẫn hạch toán công nợ hay trích lập dự phòng.
- Dữ liệu là giả lập do Tổ Thạo Việc soạn; tuổi nợ tính bằng script và kiểm bằng công thức trong tệp mẫu. Câu lệnh soạn thư chưa chạy trên công cụ AI nào.