Chủ doanh nghiệp hỏi: "Tháng 9 doanh thu tăng gần 78 triệu, sao phần còn lại chỉ tăng hơn 20 triệu?". Nếu dán bảng số cho AI và hỏi "giải thích giúp", bạn sẽ nhận một đoạn văn trôi chảy trộn lẫn số tính đúng, số tự suy và nguyên nhân tự đoán. Bài này tách việc làm hai phần: phần tính biến động làm bằng công thức, gồm cả phép tách doanh thu thay đổi do số đơn hay do giá trị đơn; phần viết làm bằng AI, nhưng mỗi câu phải mang nhãn Dữ kiện, Giả thuyết hay Cần xác nhận, và mọi con số phải lấy từ bảng.
Bài này dành cho ai
| Người đọc | Việc | Ai nhận báo cáo |
|---|---|---|
| Kế toán quản trị, kế toán tổng hợp | Lập báo cáo tháng cho chủ | Chủ doanh nghiệp, giám đốc |
| Dịch vụ kế toán | Giải thích số cho khách sau khi khóa sổ | Chủ doanh nghiệp là khách |
| Chủ doanh nghiệp nhỏ | Đọc và hỏi lại | Chính họ quyết việc kinh doanh |
Chỉ làm khi số đã kiểm, tốt nhất là sau khi khóa sổ. Giải thích một con số chưa đúng là phí công cả hai bên.
Bốn con số khác nhau, đừng gọi lẫn
| Con số | Nghĩa |
|---|---|
| Doanh thu | Giá trị bán ra ghi nhận trong kỳ |
| Tiền thực nhận | Tiền đã về tài khoản trong kỳ, có thể của kỳ trước |
| Tiền về sau phí | Tiền sàn hay ứng dụng chuyển sau khi trừ phí |
| Lợi nhuận | Kết quả sau mọi chi phí và thuế, theo sổ kế toán |
Bảng ví dụ có dòng "Doanh thu trừ chi phí trên": đó là doanh thu trừ năm khoản chi phí đã liệt kê, không phải lợi nhuận. Báo cáo phải dùng đúng tên này. Bài đọc bảng đối soát ứng dụng giao đồ ăn có ví dụ tách doanh thu, tiền nhận và phí.
Bước 1: tính biến động bằng công thức
Tải tệp Excel giả lập: doanh thu theo kênh, chi phí, biến động (XLSX)
Trang Chi_phi: mỗi khoản có tháng 8, tháng 9, chênh lệch =C2-B2, tỷ lệ =D2/B2.
| Khoản | Tháng 8 | Tháng 9 | Chênh lệch | Tỷ lệ |
|---|---|---|---|---|
| Giá vốn hàng bán | 245.000.000 | 281.000.000 | +36.000.000 | +14,7% |
| Phí sàn | 21.700.000 | 31.400.000 | +9.700.000 | +44,7% |
| Quảng cáo trên sàn | 8.000.000 | 19.500.000 | +11.500.000 | +143,8% |
| Lương nhân viên | 62.000.000 | 62.000.000 | 0 | 0% |
| Thuê mặt bằng | 25.000.000 | 25.000.000 | 0 | 0% |
| Cộng chi phí | 361.700.000 | 418.900.000 | +57.200.000 | +15,8% |
| Doanh thu | 410.000.000 | 487.920.000 | +77.920.000 | +19,0% |
| Doanh thu trừ chi phí trên | 48.300.000 | 69.020.000 | +20.720.000 |
Bước 2: tách doanh thu thay đổi do số đơn hay giá trị đơn
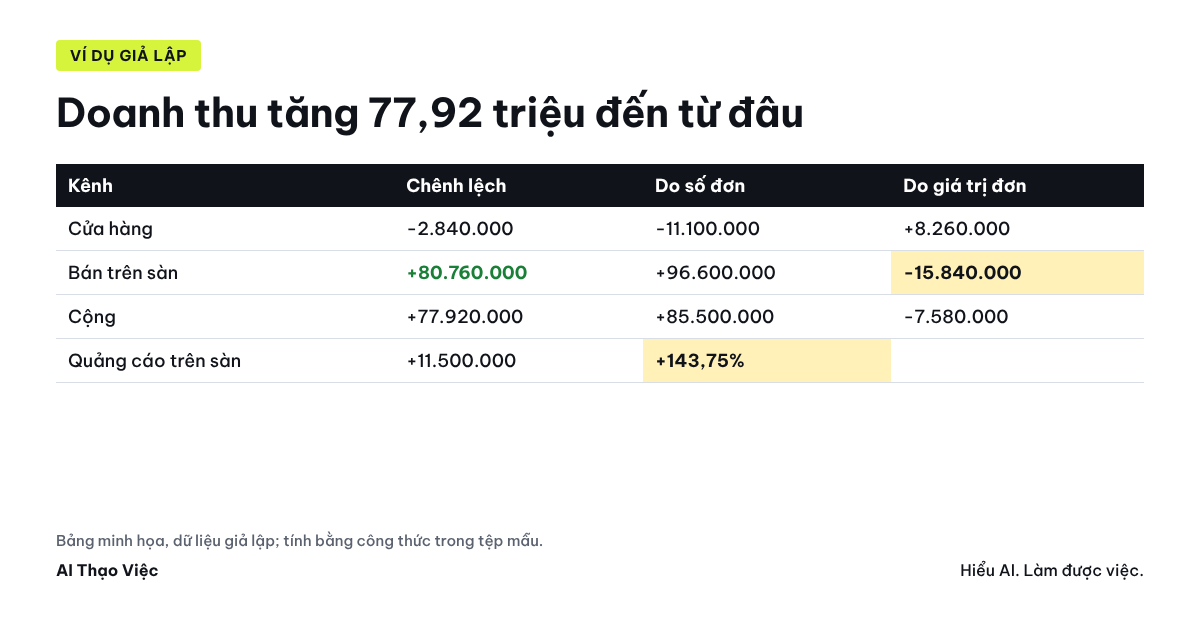
Doanh thu một kênh = số đơn × giá trị đơn bình quân. Chênh lệch tách làm hai phần:
- Do số đơn = (số đơn tháng 9 − số đơn tháng 8) × giá trị đơn tháng 8
- Do giá trị đơn = (giá trị đơn tháng 9 − giá trị đơn tháng 8) × số đơn tháng 9
Hai phần cộng lại bằng đúng chênh lệch; cột "Kiểm tách" trong tệp kiểm điều đó.
| Kênh | Chênh lệch | Do số đơn | Do giá trị đơn |
|---|---|---|---|
| Cửa hàng (1.240 đơn × 185.000 → 1.180 × 192.000) | −2.840.000 | −11.100.000 | +8.260.000 |
| Bán trên sàn (860 × 210.000 → 1.320 × 198.000) | +80.760.000 | +96.600.000 | −15.840.000 |
| Cộng | +77.920.000 | +85.500.000 | −7.580.000 |
Phép tách có quy ước thứ tự; đổi thứ tự sẽ cho hai phần hơi khác. Ghi quy ước ngay dưới bảng để người đọc không so nhầm với báo cáo khác.
Bước 3: nhờ AI viết báo cáo một trang có nhãn
Bạn viết báo cáo một trang giải thích biến động tháng 9 so với tháng 8 cho chủ doanh nghiệp, giọng rõ ràng, không thuật ngữ khó.
Số liệu dưới đây đã được kế toán kiểm và tính bằng công thức. Quy tắc bắt buộc:
- Mỗi câu bắt đầu bằng một nhãn: [Dữ kiện], [Giả thuyết] hoặc [Cần xác nhận].
- [Dữ kiện] chỉ dùng số có trong bảng, viết đúng số, không làm tròn khác bảng, không tự tính số mới.
- [Giả thuyết] là nguyên nhân có thể, dựa trên ghi chú sự kiện; dùng chữ "có thể".
- [Cần xác nhận] là câu hỏi cho bộ phận cụ thể (bán hàng, kho, marketing).
- Gọi "Doanh thu trừ chi phí trên" đúng tên đó, không gọi là lợi nhuận. Không gọi tiền về là doanh thu.
- Tối đa 250 chữ, mở bằng ba [Dữ kiện] quan trọng nhất.

[Dán bảng chi phí, bảng tách doanh thu theo kênh]
Ghi chú sự kiện trong tháng 9 (do bộ phận cung cấp): chạy chương trình giảm giá trên sàn từ 10/9; cửa hàng đóng cửa 2 ngày sửa điện.
Đối chiếu bản nháp với bảng:
- Ba dữ kiện mở đầu nên là: doanh thu +77.920.000; bán trên sàn +80.760.000 nhờ số đơn dù giá trị đơn giảm; quảng cáo trên sàn tăng 143,75% và phí sàn tăng 44,7%, nhanh hơn doanh thu.
- Chương trình giảm giá chỉ được nêu dưới nhãn [Giả thuyết] cho việc giá trị đơn trên sàn giảm, vì bảng không chứng minh được.
- Phải có câu [Cần xác nhận] cho marketing: chi quảng cáo 19.500.000 mang về bao nhiêu đơn.
- Không có chữ "lợi nhuận".
Bản nào có số không tìm thấy trong bảng, sửa tay hoặc chạy lại. Bài kiểm từng câu báo cáo AI bằng bảng dữ kiện có cách kiểm chi tiết.
Bước 4: gửi kèm bảng, nhận lại câu trả lời
Gửi chủ doanh nghiệp bản một trang kèm hai bảng ở bước 1 và 2. Các câu [Cần xác nhận] chuyển cho đúng bộ phận, có hạn trả lời. Tháng sau, mở báo cáo bằng câu trả lời của tháng trước: giả thuyết nào đã được xác nhận, giả thuyết nào sai.
Áp dụng vào dữ liệu của bạn
- Chọn ít yếu tố: doanh thu theo kênh hoặc nhóm hàng, số đơn, năm đến bảy khoản chi phí lớn. Báo cáo dài hơn một trang thường không ai đọc.
- Giữ cùng cách tính mỗi tháng để chủ doanh nghiệp so được.
- Đo: số câu hỏi lại của chủ doanh nghiệp sau mỗi báo cáo, số giả thuyết được xác nhận. Nếu câu hỏi lại giảm, báo cáo đang làm đúng việc.
Kiểm trước khi gửi
- Mọi con số trong bản một trang có trong bảng đã tính bằng công thức?
- Phần tách hai yếu tố cộng lại đúng bằng chênh lệch?
- Không có từ "lợi nhuận" cho con số không phải lợi nhuận?
- Mỗi giả thuyết có câu hỏi xác nhận đi kèm và người trả lời?
Nguồn & lưu ý
- Ví dụ biên tập của Tổ Thạo Việc: số liệu giả lập, biến động và phép tách tính bằng script và công thức trong tệp mẫu. Câu lệnh chưa chạy trên công cụ AI nào.
- Bảng trong bài là báo cáo quản trị nội bộ, không phải báo cáo tài chính theo chế độ kế toán.