"Đặt trực tiếp đỡ tốn phí OTA" chỉ đúng một nửa. Bán trực tiếp cũng có chi phí: quảng cáo, phí thanh toán, người trực tin nhắn, website. Bài này đi tiếp từ đọc số liệu đặt phòng OTA và trực tiếp: thêm các chi phí gắn với từng kênh, tách khoản chưa phân bổ được, rồi mới so.
Bước 1: liệt kê chi phí theo kênh, kèm chứng từ
| Chi phí | Gắn với kênh | Lấy từ đâu |
|---|---|---|
| Phí OTA | OTA tương ứng | Hóa đơn, bảng đối soát của nền tảng (không dùng tỷ lệ nhớ) |
| Phí cổng thanh toán | Kênh thu tiền qua cổng đó | Sao kê, đối soát cổng |
| Quảng cáo mạng xã hội, từ khóa | Trực tiếp | Hóa đơn nền tảng quảng cáo |
| Giờ công trả lời tin nhắn đặt phòng | Trực tiếp (và OTA nếu tách được) | Bảng chấm công hoặc ước tính có ghi cách tính |
| Phí website, trang đặt phòng | Trực tiếp | Hóa đơn tháng |
| Hoàn tiền, phí hủy | Kênh của đặt phòng đó | Bảng đặt phòng |
Chi phí dùng chung (lương lễ tân, điện, phần mềm quản lý phòng) ghi vào cột chưa phân bổ. Đừng chia đều cho các kênh chỉ để bảng đẹp.
Bước 2: lập bảng so kênh
Dưới đây là BẢNG ĐẶT PHÒNG THEO KÊNH và BẢNG CHI PHÍ của một cơ sở lưu trú trong [kỳ], đã bỏ thông tin khách.
Lập bảng: Kênh | Đêm phòng bán | Doanh thu phòng | Từng chi phí gắn với kênh | Phần còn lại sau chi phí kênh | Phần còn lại trên một đêm phòng.
Quy tắc:
- Chỉ dùng chi phí có ghi kênh trong BẢNG CHI PHÍ. Chi phí không ghi kênh đưa vào dòng "Chưa phân bổ", không tự chia.
- Ghi công thức từng cột. Không gọi "phần còn lại" là lợi nhuận.
- Không suy nguyên nhân, không khuyến nghị tăng giảm kênh.
- Liệt kê câu hỏi cần kiểm: chi phí thiếu chứng từ, kỳ đối soát lệch kỳ đặt phòng, hủy và hoàn chưa rõ.
[dán hai bảng]
Ví dụ giả lập, cơ sở 20 phòng, một tháng
| Kênh | Đêm bán | Doanh thu phòng | Chi phí gắn với kênh | Phần còn lại | Còn lại / đêm |
|---|---|---|---|---|---|
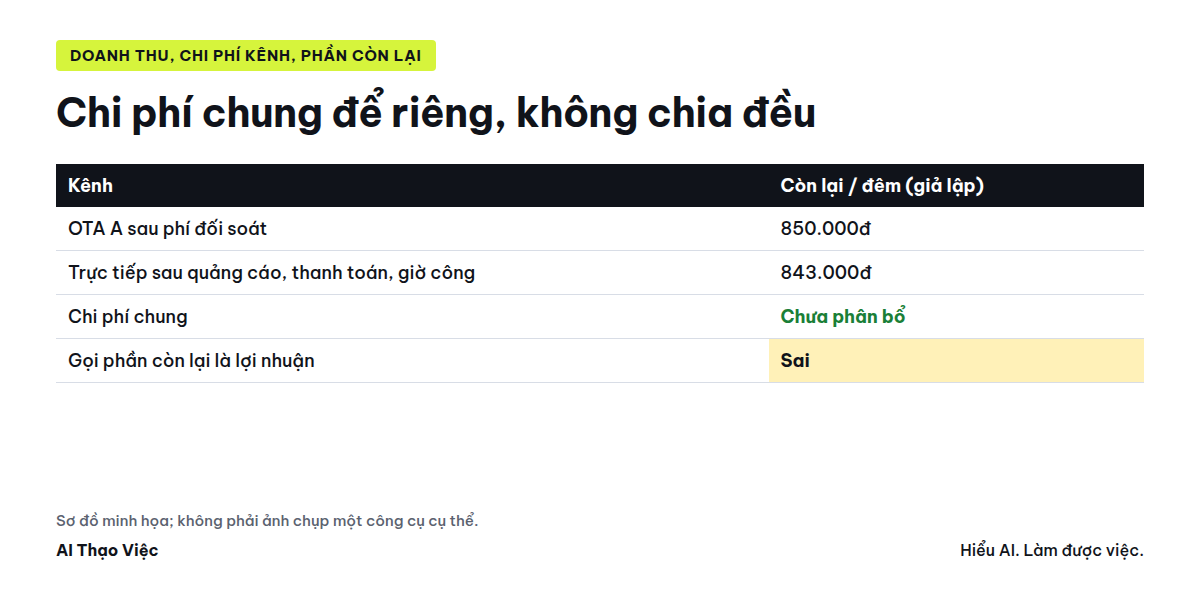
| OTA A | 240 | 240 triệu | 36 triệu (đối soát) | 204 triệu | 850.000đ |
| Trực tiếp | 120 | 114 triệu | 2,3 triệu thanh toán + 6 triệu quảng cáo + 4,5 triệu giờ công | 101,2 triệu | 843.000đ |
| Chưa phân bổ | 38 triệu (lương lễ tân, phần mềm, điện) |
Số liệu giả lập. Tự tính lại: 240 − 36 = 204; 114 − 2,3 − 6 − 4,5 = 101,2; 204 triệu ÷ 240 = 850.000đ; 101,2 triệu ÷ 120 ≈ 843.000đ. Trực tiếp có doanh thu mỗi đêm thấp hơn (950.000đ so với 1 triệu, vì có giảm giá cho khách quen), nên sau chi phí, hai kênh gần ngang nhau. Kết luận "trực tiếp lời hơn hẳn" sẽ sai nếu bỏ qua quảng cáo và giờ công.
Bước 3: câu hỏi trước khi quyết
- Kỳ đối soát phí OTA có khớp kỳ ngày lưu trú không? Nhiều nền tảng lập hóa đơn theo ngày trả phòng.
- Giờ công trực tin nhắn là số đo hay ước tính? Ghi rõ cách ước tính.
- Khách đặt trực tiếp có phải khách từng đến qua OTA rồi quay lại? Nếu có, tách khi đánh giá chi phí quảng cáo.
- Hủy và hoàn ở mỗi kênh đã trừ chưa?
- Một tháng có đủ đại diện không, hay cần so cùng kỳ năm trước?
AI có thể gợi ý câu hỏi, nhưng câu trả lời phải lấy từ chứng từ. Không dùng AI làm nguồn xác nhận phí hay doanh thu.
Không đưa vào AI
Tên khách, số điện thoại, mã đặt phòng, số tài khoản ngân hàng, mật khẩu trang đối tác. Làm sạch theo bài ẩn danh dữ liệu đặt phòng.
Tự kiểm
- Mỗi chi phí gắn kênh có chứng từ, chi phí chung để riêng?
- Đã tự tính lại phần còn lại và phần còn lại trên một đêm?
- Không có chữ "lợi nhuận" trong bảng?
- Câu hỏi kiểm đã có người trả lời bằng chứng từ trước khi đổi chính sách kênh?
Đi tiếp
Khi một đặt phòng có nhiều lớp giảm giá, đọc tiếp một booking còn lại bao nhiêu.
Nguồn & lưu ý
- Số liệu, chi phí và bảng là ví dụ giả lập do biên tập soạn; câu lệnh chưa chạy trên công cụ nào. Bài không đưa tỷ trọng kênh hay mức phí chung cho Việt Nam.
- Không có quan hệ thương mại với nền tảng đặt phòng hay nhà cung cấp công cụ.