Hỏi một công cụ AI "hóa đơn điện tử theo quy định nào", rất có thể bạn nhận về câu trả lời trôi chảy dẫn Nghị định 123/2020/NĐ-CP. Câu đó đúng với năm 2024, nhưng từ 01/07/2026, hóa đơn điện tử theo Luật Quản lý thuế số 108/2025/QH15 và Nghị định 254/2026/NĐ-CP. AI có ngày cắt kiến thức, có thể đọc trang web cũ, và không tự biết văn bản nào đã bị thay thế. Bài này dùng AI đúng chỗ: tìm hướng, gợi tên văn bản, tóm ý. Còn số hiệu, ngày hiệu lực, tình trạng và điều khoản thì tự mở trang Chính phủ, Công báo để điền vào một phiếu tra. Câu hỏi về nghĩa vụ của đơn vị cụ thể thì chuyển cho người có chuyên môn.
Ba việc AI làm được, ba việc không
| AI làm được | AI không làm thay được |
|---|---|
| Gợi ý tên văn bản, chủ đề cần đọc | Khẳng định văn bản còn hiệu lực tại ngày hôm nay |
| Tóm ý một điều khoản bạn dán vào | Chọn đúng điều khoản áp dụng cho đơn vị, kỳ của bạn |
| Soạn câu hỏi để hỏi chuyên gia | Kết luận thuế suất, khoản được trừ, cách hạch toán |
Ngay cả khi công cụ có tìm kiếm web, nó có thể dẫn bài viết cũ hoặc trang quảng cáo phần mềm còn nhắc văn bản đã thay. Ví dụ, trang giới thiệu một phần mềm kế toán đọc ngày 05/10/2026 vẫn ghi tuân thủ Nghị định 70/2025/NĐ-CP. Tài liệu quảng cáo hay câu trả lời chatbot không phải căn cứ pháp lý.
Bước 1: viết câu hỏi đủ ba thành phần
Câu hỏi tốt có: việc gì, đơn vị loại nào, kỳ nào. Ví dụ: "Công ty TNHH thương mại, lập hóa đơn điều chỉnh cho hóa đơn xuất tháng 06/2026 nhưng phát hiện sai tháng 08/2026: áp dụng văn bản nào?". Câu "hóa đơn điều chỉnh làm sao" không đủ để tra, vì giao dịch trước và sau 01/07/2026 có thể theo văn bản khác nhau.
Bước 2: hỏi AI để lấy danh sách cần đọc, không lấy kết luận
Tôi là kế toán, cần tra văn bản cho câu hỏi: [câu hỏi đủ việc, loại đơn vị, kỳ].
Hôm nay là [ngày]. Bạn có thể không biết các văn bản mới ban hành gần đây.

Hãy trả lời theo bảng, không kết luận nghĩa vụ hay cách hạch toán:
| Văn bản có thể liên quan (số hiệu, tên) | Vì sao có thể liên quan | Bạn có chắc văn bản còn hiệu lực không (Chắc / Không chắc) | Cần tôi kiểm gì trên trang chính thức |

Sau bảng, liệt kê 3 câu hỏi tôi nên hỏi người có chuyên môn.
Nếu bạn không chắc một văn bản đã bị thay thế hay chưa, ghi "Không chắc", không đoán.
Câu lệnh buộc AI tách "liên quan" khỏi "còn hiệu lực" và tự nói khi không chắc. Bạn dùng bảng này làm danh sách việc phải tra, không dùng làm câu trả lời.
Bước 3: tự mở nguồn chính thức, điền phiếu tra
Tải phiếu tra văn bản (XLSX), có sẵn các dòng đã đối chiếu ngày 05/10/2026
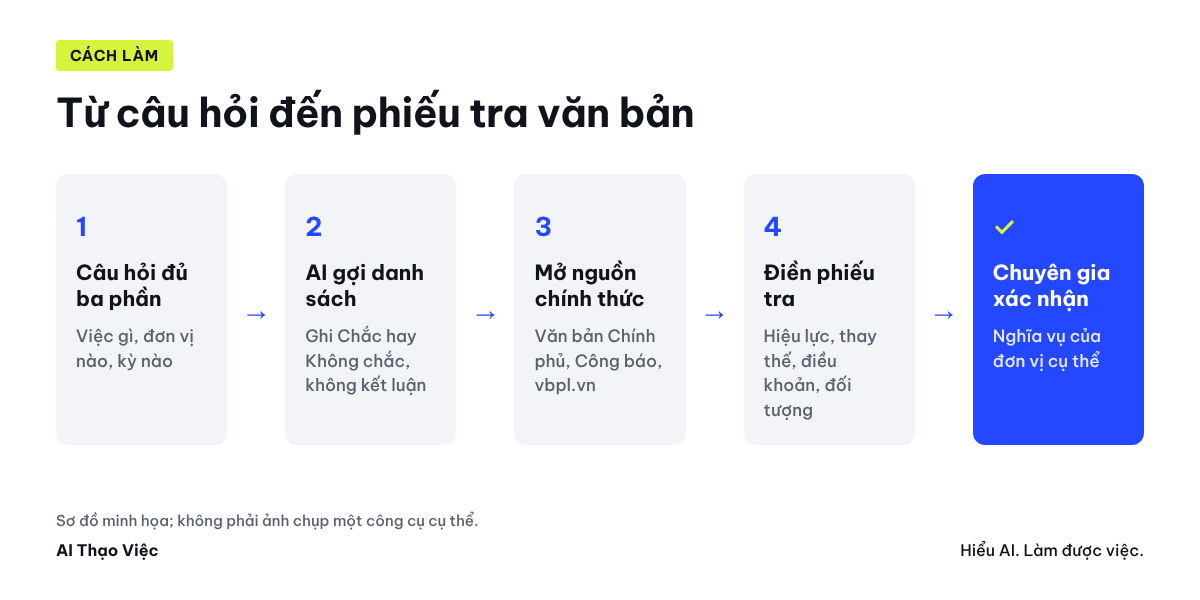
Nguồn mở để tra: trang Văn bản của Chính phủ (vanban.chinhphu.vn), Công báo (congbao.chinhphu.vn), Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) và Cổng thông tin của Bộ Tài chính, cơ quan thuế. Với mỗi văn bản, điền:
| Cột | Cách điền |
|---|---|
| Ngày ban hành, ngày hiệu lực | Đọc trên trang văn bản, không lấy từ bài báo |
| Tình trạng tại ngày tra | Còn hiệu lực, hết hiệu lực, hết một phần; ghi ngày tra |
| Thay thế hoặc bị thay thế bởi | Đọc điều khoản thi hành ở cuối văn bản mới |
| Điều, khoản cần đọc | Số điều cụ thể, không ghi "cả văn bản" |
| Đối tượng, kỳ áp dụng | Ai, giao dịch từ ngày nào; có quy định chuyển tiếp không |
| Link nguồn chính thức | Link trang Chính phủ, Công báo, không link bài tổng hợp |
| Cần chuyên gia xác nhận | Có, khi câu hỏi là nghĩa vụ của đơn vị cụ thể |
Các dòng điền sẵn trong phiếu mẫu (đối chiếu ngày 05/10/2026):
| Văn bản | Ban hành | Hiệu lực | Ghi chú |
|---|---|---|---|
| Thông tư 99/2025/TT-BTC, Chế độ kế toán doanh nghiệp | 27/10/2025 | 01/01/2026 | Thay Thông tư 200/2014/TT-BTC theo các bài tổng hợp; đọc điều khoản thi hành để xác nhận |
| Luật Quản lý thuế số 108/2025/QH15 | 01/07/2026 | Luật nền về hóa đơn, chứng từ điện tử | |
| Nghị định 254/2026/NĐ-CP, hóa đơn điện tử, chứng từ điện tử | 30/06/2026 | 01/07/2026 | Thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP |
| Thông tư 91/2026/TT-BTC | 30/06/2026 | 01/07/2026 | Hướng dẫn Luật Quản lý thuế và Nghị định 254/2026 |
Bước 4: kiểm câu trả lời AI bằng phiếu tra
Ví dụ biên tập, không phải câu trả lời của một công cụ cụ thể, minh họa lỗi hay gặp:
"Theo Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, khi phát hiện hóa đơn sai, doanh nghiệp lập hóa đơn điều chỉnh..."
So với phiếu tra: hai nghị định này không còn hiệu lực từ 01/07/2026. Với hóa đơn lập trước 01/07/2026 và sai sót phát hiện sau ngày đó, văn bản nào áp dụng là câu hỏi về quy định chuyển tiếp: ghi "Cần chuyên gia xác nhận", không tự kết luận.
Ba dấu hiệu một câu trả lời AI cần kiểm lại ngay:
- Dẫn văn bản mà không nêu ngày hiệu lực.
- Dẫn "theo quy định hiện hành" mà không có số hiệu.
- Đưa con số cụ thể (thuế suất, mức phạt, thời hạn) không kèm điều khoản.
Bước 5: chuyển câu hỏi cho người có chuyên môn
Phiếu tra là đầu vào để hỏi chuyên gia, không phải câu trả lời cuối. Gửi kế toán trưởng, đại lý thuế hay luật sư: câu hỏi đủ ba thành phần, phiếu tra đã điền, câu hỏi AI gợi ở bước 2. Ghi câu trả lời và người trả lời vào phiếu; lần sau gặp câu hỏi tương tự, mở phiếu trước khi hỏi AI.
Áp dụng vào đơn vị của bạn
- Một phiếu tra dùng chung cho phòng kế toán, mỗi văn bản một dòng, cột ngày tra để biết dòng nào cần tra lại.
- Tra lại định kỳ: mỗi quý, hoặc khi đọc tin có văn bản mới về kế toán, hóa đơn, thuế.
- Đo: số câu trả lời AI phải sửa vì dẫn văn bản cũ; số câu hỏi đã có sẵn trong phiếu, không phải hỏi lại chuyên gia.
Kiểm trước khi dùng một kết luận
- Văn bản đã mở trên trang chính thức, không chỉ đọc bài tổng hợp?
- Ngày hiệu lực và tình trạng ghi kèm ngày tra?
- Giao dịch của bạn thuộc kỳ nào, có quy định chuyển tiếp không?
- Câu hỏi về nghĩa vụ cụ thể đã có người có chuyên môn xác nhận?
Nguồn & lưu ý
- Thông tư 99/2025/TT-BTC, Công báo Chính phủ.
- Luật Quản lý thuế số 108/2025/QH15, trang Văn bản Chính phủ.
- Nghị định 254/2026/NĐ-CP, Công báo Chính phủ; Thông tư 91/2026/TT-BTC.
- LuậtViệtNam, Đã có Nghị định 254/2026/NĐ-CP: bài tổng hợp nêu Nghị định 123/2020 và 70/2025 hết hiệu lực từ 01/07/2026; dùng để đối chiếu, không thay văn bản gốc.
- Đối chiếu ngày 05/10/2026. Bài không tóm tắt nội dung các văn bản và không phải tư vấn pháp lý, thuế.