Cuối tháng, tài khoản thu tiền thuê có mười hai dòng tiền về. Cộng lại còn nhiều hơn số phải thu, nên ai cũng nghĩ đã thu đủ. Thực tế một căn chuyển hai lần, một căn chuyển thiếu, một khoản không ghi căn nào, và hai căn chưa có đồng nào. Bài này nhờ AI ghép từng dòng sao kê với từng khoản phải thu, ghi rõ căn cứ, rồi dùng ba phép tổng để biết không sót dòng nào.
Số phải thu lấy từ hóa đơn hoặc thông báo tiền thuê đã phát hành. Nếu hợp đồng có phụ lục đổi giá, hãy chắc bảng phải thu đã theo giá trị đang hiệu lực.
Bước 1: chuẩn bị hai bảng
- Bảng phải thu: mỗi dòng một mã và một kỳ. Căn còn nợ kỳ trước thì thêm một dòng riêng cho kỳ đó.
- Sao kê: tải tệp từ ngân hàng, giữ bốn cột: số dòng, ngày, số tiền, nội dung. Bỏ tên người chuyển, số tài khoản, số dư.
- Hai bảng cùng một khoảng thời gian và cùng một tài khoản thu.
Bước 2: dán dữ liệu và câu lệnh
Tôi là kế toán công nợ của dự án Sông Xanh (giả lập). Hôm nay là 02/10/2026. Dưới đây là bảng phải thu tiền thuê và sao kê tài khoản thu tiền thuê tháng 9 năm 2026. Hạn nộp là ngày 05 của tháng.

BẢNG PHẢI THU
Mã | Kỳ | Phải thu (đồng)
A1-05.02 | 09/2026 | 12.000.000
A1-08.04 | 09/2026 | 14.500.000
A1-12.01 | 09/2026 | 18.000.000
A2-03.06 | 09/2026 | 16.500.000
A2-09.03 | 09/2026 | 14.500.000
A2-15.02 | 09/2026 | 15.000.000
B1-07.01 | 09/2026 | 17.000.000
B1-10.04 | 08/2026 | 13.500.000
B1-10.04 | 09/2026 | 13.500.000
TM-A1-01 | 09/2026 | 42.000.000
TM-A1-02 | 09/2026 | 36.000.000
TM-B1-01 | 09/2026 | 55.000.000

SAO KÊ
Dòng | Ngày | Số tiền (đồng) | Nội dung chuyển khoản
S01 | 01/09/2026 | 12.000.000 | A1-05.02 tien thue T9
S02 | 03/09/2026 | 14.500.000 | CK tien nha thang 9 can A1 08 04
S03 | 03/09/2026 | 42.000.000 | TM-A1-01 thanh toan tien thue 09/2026
S04 | 04/09/2026 | 27.000.000 | B1-10.04 tra tien thue T8 va T9
S05 | 04/09/2026 | 16.000.000 | A2-03.06 tien thue thang 9
S06 | 05/09/2026 | 36.000.000 | TM A1 02 tien thue T9
S07 | 05/09/2026 | 18.000.000 | A1-12.01 tien thue T9
S08 | 05/09/2026 | 55.000.000 | TM-B1-01 tien thue thang 9
S09 | 06/09/2026 | 18.000.000 | A1-12.01 tien thue T9
S10 | 07/09/2026 | 14.500.000 | chuyen tien thue nha T9
S11 | 08/09/2026 | 17.000.000 | B1 07.01 thue T9
S12 | 29/09/2026 | 12.000.000 | A1-05.02 tien thue T10

Làm 3 việc:
1. Ghép từng dòng sao kê với khoản phải thu. Cột: Dòng | Số tiền | Ghép với (mã, kỳ) | Căn cứ ghép | Kết quả (Khớp, Khớp gộp kỳ, Thiếu, Trùng, Thừa, Chưa rõ).
2. Danh sách lệch: khoản thiếu, thừa, trùng, chưa rõ, và các mã chưa có khoản thu nào.
3. Kiểm tổng: tổng phải thu, tổng sao kê, tổng đã ghép, tổng chưa ghép, số còn phải thu. Tổng đã ghép cộng tổng chưa ghép phải bằng tổng sao kê. Tổng phải thu trừ tổng đã ghép phải bằng số còn phải thu.

Quy tắc: chỉ ghép khi nội dung chuyển khoản có mã (mã có thể viết thiếu gạch hoặc thiếu chấm). Không ghép chỉ vì số tiền bằng nhau: ghi Chưa rõ và nêu mã có thể liên quan. Mỗi khoản phải thu chỉ ghép một lần; dòng sau cùng mã, cùng kỳ ghi Trùng. Dòng trả cho kỳ không có trong bảng ghi Thừa. Không đề xuất hoàn tiền, cấn trừ hay xóa nợ; chỉ nêu để người duyệt quyết định.
Bước 3: so với đáp án
Đây là đáp án biên tập, tính bằng script theo đúng quy tắc trong câu lệnh, dùng để bạn so. Kết quả chạy thật trên ChatGPT ghi ở cuối bước này.
| Dòng | Số tiền | Ghép với | Căn cứ | Kết quả |
|---|---|---|---|---|
| S01 | 12.000.000 | A1-05.02, kỳ 09 | Mã, kỳ, số tiền | Khớp |
| S02 | 14.500.000 | A1-08.04, kỳ 09 | Mã viết "A1 08 04", kỳ, số tiền | Khớp |
| S03 | 42.000.000 | TM-A1-01, kỳ 09 | Mã, kỳ, số tiền | Khớp |
| S04 | 27.000.000 | B1-10.04, kỳ 08 và kỳ 09 | Mã, hai kỳ; 13.500.000 cộng 13.500.000 | Khớp gộp kỳ |
| S05 | 16.000.000 | A2-03.06, kỳ 09 | Mã, kỳ | Thiếu 500.000 |
| S06 | 36.000.000 | TM-A1-02, kỳ 09 | Mã viết "TM A1 02", kỳ, số tiền | Khớp |
| S07 | 18.000.000 | A1-12.01, kỳ 09 | Mã, kỳ, số tiền | Khớp |
| S08 | 55.000.000 | TM-B1-01, kỳ 09 | Mã, kỳ, số tiền | Khớp |
| S09 | 18.000.000 | Không ghép | A1-12.01 kỳ 09 đã ghép bởi S07 | Trùng |
| S10 | 14.500.000 | Không ghép | Nội dung không có mã; A2-09.03 cùng số tiền và còn mở | Chưa rõ |
| S11 | 17.000.000 | B1-07.01, kỳ 09 | Mã viết "B1 07.01", kỳ, số tiền | Khớp |
| S12 | 12.000.000 | Không ghép | Bảng không có A1-05.02 kỳ 10 | Thừa |
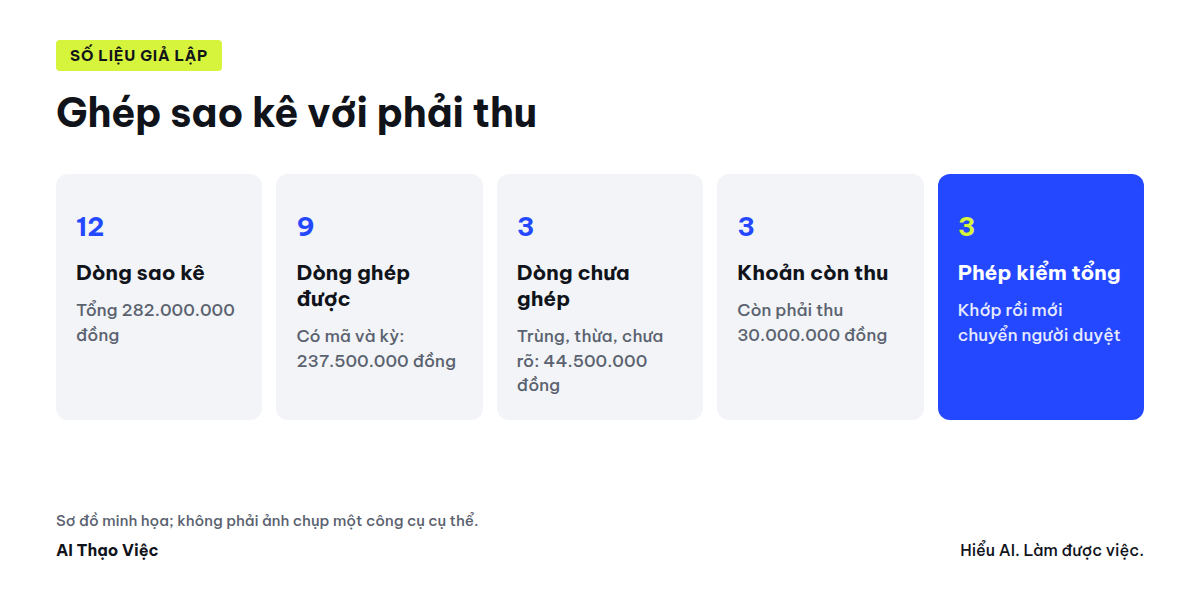
Chín dòng ghép được, ba dòng chưa ghép.
Danh sách lệch:
- Thiếu: A2-03.06 kỳ 09 còn 500.000 đồng.
- Trùng: S09, 18.000.000 đồng, căn A1-12.01 chuyển hai lần.
- Thừa: S12, 12.000.000 đồng, có vẻ trả trước kỳ 10 của A1-05.02.
- Chưa rõ: S10, 14.500.000 đồng.
- Chưa có khoản thu nào: A2-15.02 (15.000.000 đồng) và A2-09.03 (14.500.000 đồng, có thể là chủ của S10 nhưng chưa xác minh).
Kiểm tổng (đồng):
| Phép kiểm | Số |
|---|---|
| Tổng phải thu | 267.500.000 |
| Tổng sao kê | 282.000.000 |
| Tổng đã ghép | 237.500.000 |
| Tổng chưa ghép (S09, S10, S12) | 44.500.000 |
| Còn phải thu | 30.000.000 |
237.500.000 cộng 44.500.000 bằng 282.000.000, khớp tổng sao kê. 267.500.000 trừ 237.500.000 bằng 30.000.000, khớp ba khoản còn phải thu: 500.000, 14.500.000 và 15.000.000. Theo kỳ: kỳ 08 phải thu 13.500.000, đã ghép đủ; kỳ 09 phải thu 254.000.000, đã ghép 224.000.000, còn 30.000.000.
Khi chạy thật trên ChatGPT (thử ngày 02/10/2026)
Chúng tôi dán hai bảng và câu lệnh ở Bước 2 vào ChatGPT (trò chuyện tạm thời). Kết quả khớp đáp án ở cả 12 dòng:
- AI nhận ra ba mã viết thiếu gạch ("A1 08 04", "TM A1 02", "B1 07.01") và ghép đúng.
- S04 được ghi Khớp gộp kỳ cho kỳ 08 và kỳ 09 của B1-10.04. S05 thiếu 500.000 đồng. S09 là Trùng, S12 là Thừa.
- S10 được để Chưa rõ. AI có nêu A2-09.03 cùng số tiền và còn mở, rồi viết rõ không ghép vì nội dung chuyển khoản không có mã.
- Kiểm tổng: đã ghép 237.500.000, chưa ghép 44.500.000, còn phải thu 30.000.000 đồng; hai phép kiểm đều khớp.
AI không đề xuất hoàn tiền hay cấn trừ. Lượt này không có lỗi nào trong bảng ở Bước 4 nên chúng tôi không chạy câu lệnh sửa. Sao kê thật dài và lộn xộn hơn; ba phép tổng vẫn là thứ phải tự tính lại.
Bước 4: ba lỗi hay gặp
| AI viết | Vấn đề | Cách kiểm |
|---|---|---|
| "S10 ghép với A2-09.03, khớp" | Ghép vì số tiền bằng nhau; A1-08.04 cũng có đúng số tiền đó | Dòng nào cột căn cứ chỉ có "số tiền" thì trả về Chưa rõ |
| "S12 ghép với A1-05.02 kỳ 09" hoặc "S09 khớp" | Một khoản phải thu bị ghép hai lần | Đếm: mỗi cặp mã và kỳ chỉ xuất hiện một lần ở cột ghép |
| "Sao kê nhiều hơn phải thu 14.500.000 đồng, đã thu đủ" | So hai tổng gộp; che mất 30.000.000 đồng còn phải thu | Luôn làm đủ ba phép tổng, không so tổng sao kê với tổng phải thu |
Câu lệnh sửa:
Kiểm lại bảng ghép: (1) với mỗi dòng đã ghép, chép phần nội dung chuyển khoản chứa mã và kỳ; không có mã thì đổi thành Chưa rõ; (2) liệt kê mọi cặp mã và kỳ được ghép từ hai dòng sao kê trở lên, giữ dòng sớm hơn, dòng sau ghi Trùng hoặc Thừa; (3) tính lại ba phép tổng và viết rõ từng phép có khớp không; nếu không khớp, chỉ ra dòng gây lệch.
Bước 5: từ bảng ghép đến ghi sổ
Bảng ghép chưa phải bút toán. Quy trình nên có bốn chặng, mỗi chặng một người chịu trách nhiệm:
- Ghép theo quy tắc. Có mã, có kỳ, số tiền bằng đúng số phải thu thì ghép. Ở dữ liệu này là 7 trên 12 dòng. Chặng này làm bằng công thức hoặc phần mềm, không cần AI.
- Hàng chờ ngoại lệ. 5 dòng còn lại: một dòng gộp kỳ, một dòng thiếu và ba dòng chưa ghép. Kế toán công nợ xử lý từng dòng và ghi căn cứ: hỏi người thuê, xem chứng từ, hỏi ngân hàng.
- Duyệt. Kế toán trưởng hoặc người được giao duyệt danh sách ghép và cách xử lý ngoại lệ.
- Ghi sổ. Chỉ sau khi duyệt.
Không để công cụ tự hoàn tiền khoản trùng, tự cấn trừ khoản thừa sang kỳ sau, tự xóa khoản thiếu nhỏ, hay tự gửi thông báo nhắc nợ. Mỗi việc đó cần một người quyết định và ký tên.
Một ví dụ do nhà cung cấp tự công bố: UiPath đăng bài tình huống về United Wholesale Mortgage, một công ty cho vay thế chấp ở Mỹ. Công cụ trích dữ liệu từ hóa đơn liên quan khoản vay rồi hiển thị cạnh hóa đơn gốc để nhân viên quyết định. UiPath nêu thời gian xử lý hóa đơn giảm từ ba phút xuống 30 giây mỗi khoản vay. Trang không ghi năm, lĩnh vực là khoản vay chứ không phải tiền thuê, nên con số không dùng để ước tính cho việc của bạn. Điều đáng mượn là cách bố trí: máy trích, người nhìn chứng từ gốc rồi quyết định.
Hóa đơn và tiền về là hai việc
Tiền về tài khoản không quyết định ngày lập hóa đơn. Nghị định 70/2025/NĐ-CP (hiệu lực 01/6/2025) ghi: với cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa; nếu thu tiền trước hoặc trong khi cung cấp dịch vụ thì là thời điểm thu tiền. Trang chúng tôi đọc không có quy định riêng cho tiền thuê. Từ 01/7/2026 còn có Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử; bản đăng là ảnh nên chúng tôi chưa đọc được điều khoản về thời điểm lập hóa đơn trong văn bản này. Khoản trả trước như S12 xử lý thế nào là việc kế toán trưởng đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế.
Việc nào là số hóa, tự động hóa, việc nào mới cần AI
- Số hóa: tải sao kê dạng tệp thay vì chép tay; bảng phải thu dùng một kiểu mã; yêu cầu người thuê ghi mã và kỳ vào nội dung chuyển khoản.
- Tự động hóa theo quy tắc: ghép khi mã, kỳ, số tiền cùng khớp; tính ba phép tổng. Công thức bảng tính làm được; cách kiểm công thức có ở bài nhờ AI viết công thức Excel.
- AI: đọc nội dung chuyển khoản viết tự do để nhận ra mã viết khác kiểu, gợi ý mã có thể liên quan cho dòng chưa rõ, viết danh sách lệch dễ đọc.
Một kế toán với bảng tính làm được cho vài chục căn. Vài trăm căn cần quy tắc ghép viết thành văn bản, hàng chờ ngoại lệ dùng chung và phần mềm kế toán có chức năng đối chiếu.
Dữ liệu không đưa vào công cụ AI công khai
Sao kê thật có tên người chuyển, số tài khoản, số dư và các giao dịch không liên quan. Chỉ đưa bốn cột cần thiết, hoặc dùng công cụ công ty đã duyệt. Nếu không được phép, làm bước ghép bằng công thức ngay trên máy.
Người quyết định cuối là kế toán trưởng. Khoản chưa rõ chỉ đóng khi người thuê hoặc ngân hàng xác nhận, không đóng theo gợi ý của AI.
Kiểm trước khi ghi sổ
- Mỗi dòng đã ghép có mã trong nội dung chuyển khoản?
- Mỗi cặp mã và kỳ chỉ được ghép một lần?
- Ba phép tổng đều khớp, theo từng kỳ?
- Dòng thiếu, trùng, thừa, chưa rõ đều có tên người xử lý?
- Danh sách đã được duyệt trước khi ghi sổ?
Nguồn & lưu ý
- Nghị định 70/2025/NĐ-CP, bản đăng trên Báo Điện tử Chính phủ (trang ghi ngày 18/06/2025). Đối chiếu ngày 02/10/2026.
- Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử, bản đăng ngày 21/07/2026. Chưa đọc được điều khoản về thời điểm lập hóa đơn và điều khoản thay thế văn bản cũ.
- UiPath, UWM Accelerates Loan Processing with Document Understanding, bài tình huống do nhà cung cấp tự công bố, thị trường Mỹ, không ghi ngày.
- Dự án, mã căn, số tiền và sao kê là giả lập. Bài không hướng dẫn hạch toán hay kê khai thuế. Đáp án do Tổ Thạo Việc soạn; phần thử thật là một lượt trên ChatGPT ngày 02/10/2026, lần chạy khác có thể cho kết quả khác.